【ずっと損してた】私が民間医療保険を解約した理由|「高額療養費制度」を知ってしまうと…
医療保険に毎月いくら払っていますか?
突然ですが、みなさんは民間の医療保険に加入していますか?
加入している方は、毎月いくら保険料を支払っているでしょうか。
3,000円?
5,000円?
それとも1万円以上?
医療保険は、病気やけがに備えるためのものです。
「もし入院したらお金がかかるから」
「がんになったときに困りたくないから」
「何も保険に入っていないのは不安だから」
加入する理由は人それぞれですが、こうした漠然とした不安から保険に入っている方も多いのではないでしょうか。
実は、私も以前はそうでした。
保険の営業担当者に勧められるまま、内容を十分に理解することもなく医療保険に加入していたのです。
ところが、ある制度について詳しく知ったことで、その考え方が大きく変わりました。
その制度が、今回紹介する「高額療養費制度」です。
日本の公的医療保険には、医療費が高額になっても、自己負担を一定の範囲に抑える仕組みが用意されています。
例えば、病院で100万円の医療費がかかったとしても、実際に支払う金額が10万円程度で済むケースもあるのです。
このことを知ったとき、私は思いました。
「これだけ公的な保障があるのなら、毎月お金を払って民間医療保険に入る必要はあるのだろうか?」
そして、最終的に医療保険を解約しました。
もちろん、誰もが医療保険を解約した方がよいと言いたいわけではありません。
家族構成や貯蓄額、働き方によって、必要な保障は異なります。
ただ、すでに公的医療保険で保障されている部分に、さらにお金を払って備える必要があるのかは、一度考えてみる価値があると思っています。
この記事では、高額療養費制度の仕組みを具体的な金額で確認しながら、医療保険と貯蓄のどちらで備えるべきなのかを考えていきます。
保険料を少しでも節約したい方や、医療費への備えを見直したい方は、ぜひ最後まで読んでみてください。
医療費が100万円かかっても、自己負担は約9万円?
病気やけがで入院したとき、まず気になるのは医療費です。
日本では、公的医療保険に加入していれば、医療機関の窓口で支払う金額は原則として医療費の1〜3割です。
例えば、窓口負担が3割の方であれば、医療費が10万円なら3万円、100万円なら30万円を支払う計算になります。
しかし、実際には必ずしもその金額を負担するわけではありません。
なぜなら、日本には「高額療養費制度」があるからです。
高額療養費制度とは?
高額療養費制度とは、1か月間に支払う保険診療の医療費が一定の上限を超えた場合、その超えた分が払い戻される制度です。
自己負担の上限額は、年齢や所得によって異なります。
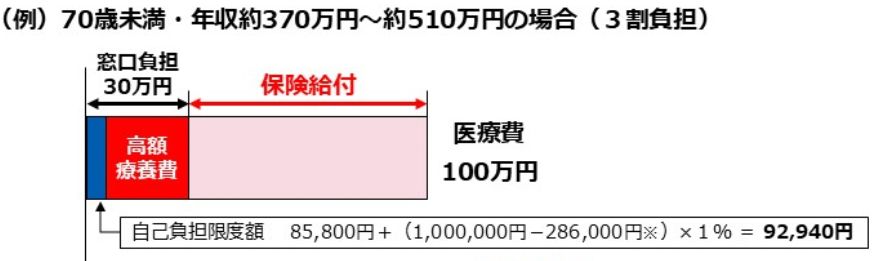
例えば、70歳未満で年収約500万円の会社員が、1か月に100万円の医療費を使った場合を考えてみましょう。
通常の3割負担なら30万円です。
ところが、高額療養費制度を利用すると、自己負担上限は次のように計算されます。
85,800円+(1,000,000円-286,000円)×1%=92,940円
つまり、実際の支払いは30万円ではなく、約9万円で済むのです。
これは、かなり大きな保障だと思いませんか?
しかも、この制度を利用するために、特別な民間保険へ加入する必要はありません。
会社員が加入する健康保険や、自営業者などが加入する国民健康保険など、公的医療保険には標準装備となっています。
このように、普段から支払っている健康保険料によって、私たちはすでに大きな医療保障を受けられる保険に入っているのです。
※上記は2026年11月時点の制度に基づく計算例です。実際の所得区分は標準報酬月額などで判定され、2027年8月に区分の細分化が予定されています。
医療費が1,000万円になったらどうなる?
では、さらに高額な治療が必要になった場合はどうでしょうか。
例えば、がんの治療などで、1か月の医療費が1,000万円かかったとします。
3割負担なら300万円。
一般家庭で「医療費は300万円です」と言われてもカンタンに支払える額ではありません。
しかし、先ほどと同じ所得区分で計算すると、自己負担上限は次のようになります。
85,800円+(10,000,000円-286,000円)×1%
計算結果は182,940円です。
つまり、医療費が1,000万円かかったとしても、保険診療の自己負担は約18万円に抑えられるのです。
もちろん、18万円も大きな出費です。
しかし、300万円と18万円では、家計への影響はまったく違います。
ここまで高額な治療を受ける機会は多くないかもしれませんが、万が一のときに、このような制度があることを知っているだけでも安心感は違うと思います。
ただし、高額療養費制度は万能ではありません。
次に、その注意点を確認しておきましょう。
高額療養費制度でもカバーできない費用がある
高額療養費制度があるからといって、病気になったときの出費がすべてなくなるわけではありません。
ここは誤解しやすい部分なので、しっかり押さえておきたいところです。
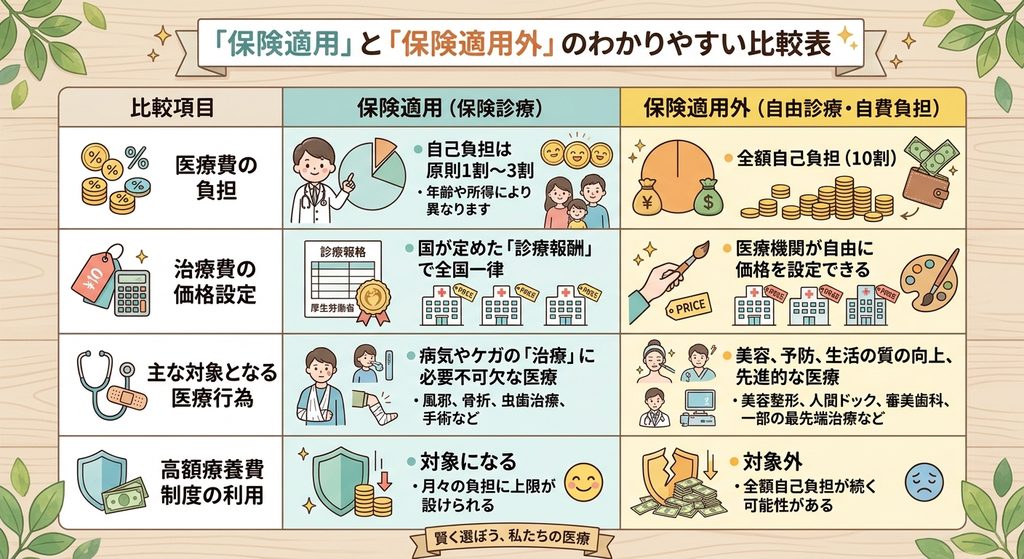
高額療養費制度の対象となるのは、原則として公的医療保険が適用される医療費です。
逆に、保険が適用されないもの(10割負担になるもの)は高額療養費の対象にもならないということです。
例えば、次のような費用は対象外です。
- 差額ベッド代
- 入院中の食事代
- 先進医療の技術料
- 自由診療扱いになる治療費
- 予防接種や健康診断
- 入院中の日用品や雑費
特に注意したいのが、差額ベッド代と先進医療です。
個室に入院すると費用が増えることも
入院するとき、個室を希望する方もいるでしょう。
周囲を気にせずに過ごせるというメリットはありますが、患者本人の希望によって個室などを利用する場合には、差額ベッド代がかかることがあります。
例えば、差額ベッド代が1日8,000円だった場合、10日間の入院で8万円です。
この8万円は、保険適用外となるため高額療養費制度の対象になりません。
つまり、保険診療の自己負担が約9万円に抑えられても、それとは別に差額ベッド代がかかるわけです。
ただし、医療上の必要性などによって個室を利用する場合には、差額ベッド代が請求されないケースもあります。
そのため、入院時には費用の説明を受け、個室が保険適用されるかどうかを確認しておくことが大切です。
先進医療は高額療養費制度の対象外
もう一つ注意したいのが、先進医療です。
先進医療とは、厚生労働大臣が定める一定の医療技術のことです。
先進医療を受けた場合、通常の診察や検査など、保険診療に相当する部分には公的医療保険が適用されます。
しかし、先進医療の技術料については、原則として全額自己負担になります。
治療内容によっては、数十万円から数百万円の費用がかかる場合もあります。
このような費用に備えるため、民間医療保険には「先進医療特約」が用意されていることがあります。
ただし、すべての病気で先進医療が必要になるわけではありません。
また、先進医療だからといって、必ずしも通常の保険診療より優れた結果が得られるとは限りません。
重要なのは、必要性や効果、費用などを十分に理解したうえで判断することです。
高額療養費制度で保障されない部分があるからといって、すぐに民間医療保険へ加入する必要があるとは限らないのです。
長期間の治療でも家計を守る仕組みがある
高額療養費制度には、1か月の負担を抑えるだけでなく、治療が長引いた場合の負担を軽減する仕組みもあります。
例えば、がんなどの病気では、治療が数か月から数年にわたることもあります。
毎月の自己負担が約9万円だったとしても、12か月続けば100万円を超えてしまいます。
そのような場合は、いくら月ごとの上限があっても、家計への負担は大きくなりますよね。
そこで設けられているのが、「多数回該当」と「年間負担上限」です。
4か月目から負担が軽くなる「多数回該当」
多数回該当とは、直近12か月間に高額療養費に該当した月が3か月以上ある場合、4か月目以降の自己負担上限がさらに引き下げられる仕組みです。
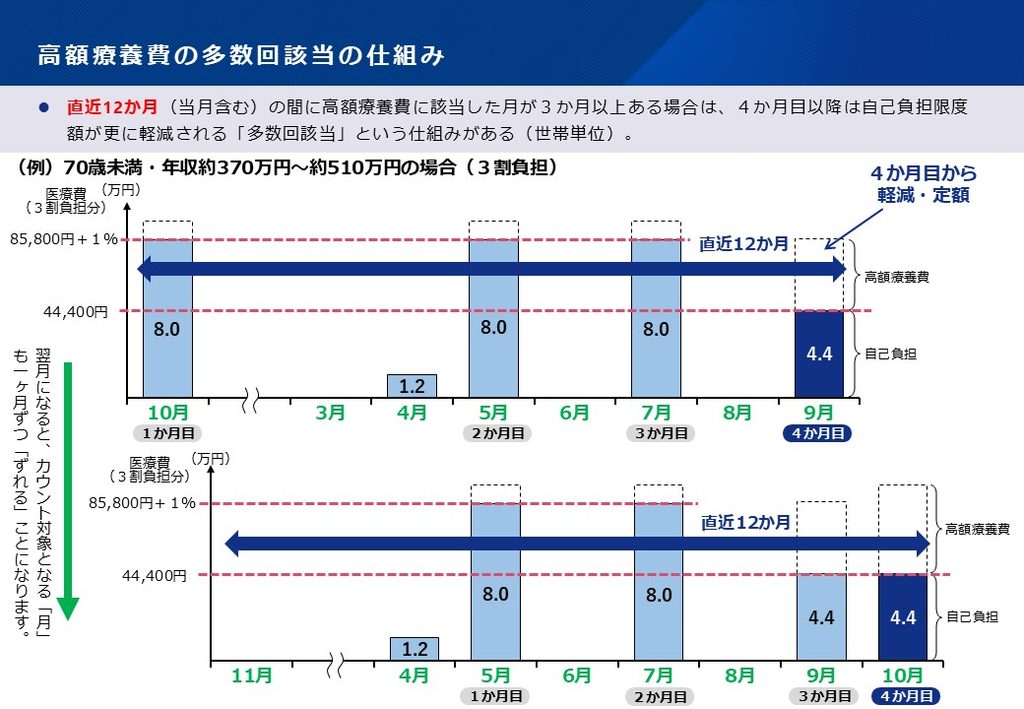
例えば、70歳未満で年収約500万円の会社員の場合、通常の自己負担上限は約9万円台ですが、多数回該当に該当すると44,400円になります。
つまり、高額な治療が続く場合には、4か月目から負担が軽くなるのです。
仮に毎月100万円の保険診療を受けた場合、最初の3か月はそれぞれ92,940円。
4か月目以降は、毎月44,400円となります。
高額な治療が長期間続く方にとって、非常に重要な仕組みです。
なお、多数回該当には、加入する保険者が変わった場合などの取り扱いに注意が必要です。
参考に、多数回該当のカウントがリセットされる条件をまとめておきます。
現在、ご自身やご家族が長期間治療している場合は、特に注意しましょう。
【多数回該当のカウントがリセットされる主な条件】
- 保険者が変わったとき
(例)健康保険組合から協会けんぽに変更、国保から共済組合に変更、など - 被保険者と被扶養者の立場が変わったとき
(例)扶養されていた人(被扶養者)が就職して、自分で保険に入った(被保険者)になった、国保世帯が世帯分離して世帯員から世帯主になった、など
年間の医療費にも上限がある
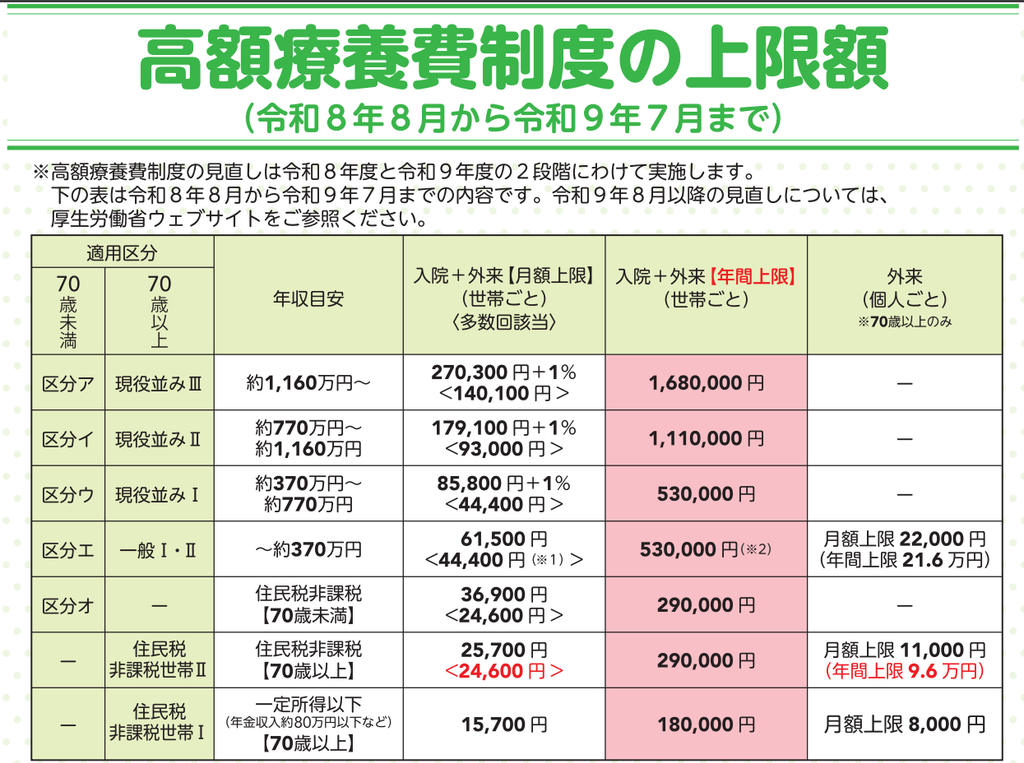
さらに、2026年8月からは、年間負担上限という仕組みも導入されています。
これは、8月から翌年7月までの12か月間について、対象となる医療費の自己負担に年間の上限を設ける制度です。
例えば、70歳未満で年収約370万円から770万円の所得区分では、年間負担上限は53万円です。
長期間にわたって高額な治療を受ける場合でも、対象となる自己負担が年間上限に達すれば、それを超える分について払い戻しを受けられます。
ただし、食事代や差額ベッド代など、制度の対象外となる費用は含まれません。
また、実際にどのくらい負担が軽くなるかは、治療内容や所得区分、多数回該当の適用状況などによって異なります。
このように、高額療養費制度には、短期間の高額治療だけでなく、長期間の治療にも対応する仕組みが用意されています。
だからこそ、民間医療保険を考える前に、まずは公的医療保険の保障内容を理解しておきたいのです。
私が医療保険を解約した理由
ここまで高額療養費制度について説明してきましたが、私が本当にお伝えしたいのは、ここからです。
私は以前、民間の医療保険に加入していました。
しかし、現在は加入していません。
高額療養費制度を知り、自分の貯蓄や家計の状況を考えた結果、医療保険を解約することにしたのです。
では、なぜそのような判断をしたのでしょうか。
医療保険は「何となく安心」で加入していた
以前の私は、保険について深く考えたことがありませんでした。
当時の私は、お金の知識がなく、難しくて考えるのが面倒だ、という理由でお金の勉強は全くしてきませんでした。
そのため、当時は、保険の営業担当者から説明を受けたときも、内容を十分に理解しないまま、「とりあえずみんな入ってるからテキトーに入っておくか。」という軽い気持ちで加入しました。
今振り返ると、かなりもったいないことをしていたと思います。
なぜなら、毎月保険料を支払っているにもかかわらず、自分がどのような場合に、いくら給付金を受け取れるのかを把握していなかったからです。
医療保険に加入すること自体が悪いわけではありません。
問題なのは、必要性を十分に考えず、何となく加入していたことです。
貯蓄で対応できるなら、保険の必要性は低い
私が本格的にお金の勉強をするようになって、高額療養費制度があることを知りました。
そのとき、自分の貯蓄で対応できる支出なら、必ずしも保険で備える必要はないんじゃないか?と思いました。
そもそも保険は、万が一のときに、自分では負担しきれない大きな損失に備えるための仕組みです。
私の場合は以下のようなときが起こったときです。
- 自分が亡くなってしまったら、子どもの大学資金が足りなくなるとき。
- 自動車事故で相手に重大なけがを負わせ、多額の賠償責任が発生するとき。
- 住宅が火災で全焼してしまったとき。
このような、「起こる確率は低いが、いざ起こったときに大損害になる」ときのセーフティネットとして保険が必要なんだ、と思います。
そのため、死亡保険や自動車保険の対人賠償、火災保険などはホントに必要な保険だと考えています。
一方で、医療費についてはどうでしょうか。
日本には高額療養費制度があり、保険診療の自己負担は一定の範囲に抑えられます。
もちろん、入院中の雑費や収入減少など、別途考えるべき問題はあります。
それでも、十分な貯蓄があれば、医療費そのものは対応できる可能性が高いのです。
私は、そこに毎月保険料を支払い続ける必要性を感じなくなりました。
そして、医療保険を解約しました。
もちろん、これは私自身の考え方です。
誰にとっても同じ選択が正しいとは思っていません。
医療保険に払う1万円を積み立てたらどうなる?
ここで、医療保険と貯蓄を数字で比較してみましょう。
例えば、毎月1万円の医療保険料を支払っているとします。
年間では12万円。
10年間では120万円。
20年間では240万円です。
こうして計算すると、かなり大きな金額ですよね。
もちろん、医療保険には保障があるため、単純に保険料が無駄になるわけではありません。
病気やけがで入院した際には、契約内容に応じて給付金を受け取れます。
しかし、給付金を受け取る機会がなかった場合、掛け捨て型の医療保険では、支払った保険料は基本的に戻ってきません。
また、民間の保険に加入している場合は、少しですが税金を減額することができます。(生命保険料控除)
ちなみに、年間8万円の保険料を支払った場合は、所得税:4万円分・住民税:2.8万円分の所得控除が受けられます。(年収500万円の人なら約1万円分の減額)
では、同じ1万円を毎月積み立てた場合はどうでしょうか。
毎月1万円を20年間積み立てると約367万円
仮に、毎月1万円を年利4%で20年間運用できたとします。
その場合、最終的な資産額は約367万円になります。
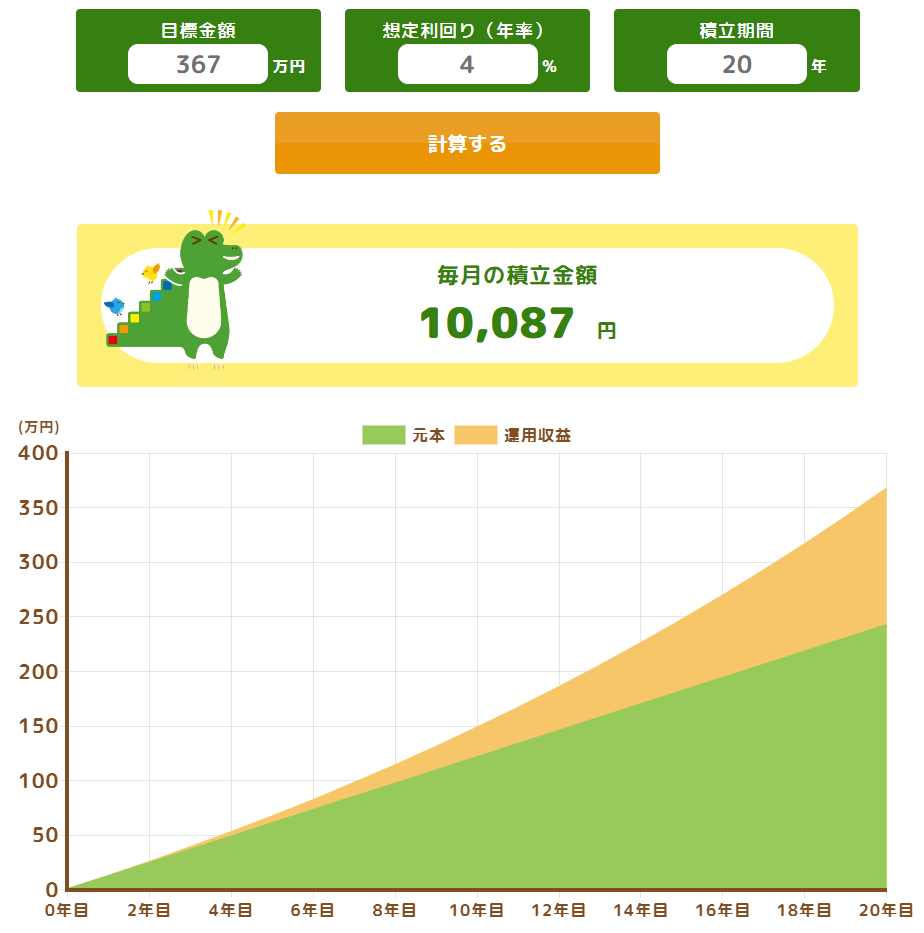
内訳は次のとおりです。
- 積立元本:240万円
- 運用益:約127万円
- 最終資産:約367万円
※毎月末に積み立て、年利4%を月複利で計算した概算です。税金や手数料は考慮していません。
もちろん、年利4%で運用できる保証はありません。
投資には元本割れのリスクがありますし、必要なときに相場が下落している可能性もあります。
そのため、すぐに必要になる可能性がある医療費まで、すべて投資に回すことはおすすめしません。
ただ、長期的な資産形成という観点では、毎月の保険料を積み立てに回す選択肢も十分に考えられます。
そして、私が貯蓄を重視する理由は、資産が増える可能性があることだけではありません。
貯蓄なら医療費以外にも使える
医療保険と貯蓄の大きな違いは、お金の使い道です。
医療保険の場合、契約で定められた条件を満たさなければ、原則として給付金は受け取れません。
例えば、入院給付金が支払われる契約であれば、入院しなければ給付金は受け取れないわけです。
一方で、貯蓄なら使い道は自由です。
医療費が必要になれば、医療費に使えばいい。
病気にならなければ、老後資金に使えばいい。
失業したときの生活費に充ててもいいですし、子どもの教育費に使うこともできます。
つまり、貯蓄は医療費だけでなく、さまざまなリスクに対応できるのです。
もちろん、保険には、加入直後に大きな保障を確保できるというメリットがあります。
貯蓄が十分にない段階で大きな支出が発生した場合には、保険の方が役立つこともあるでしょう。
そのため、保険と貯蓄のどちらが優れているかは、単純には決められません。
ただ、ある程度の金融資産がある方であれば、医療費への備えを貯蓄中心にするという考え方も合理的だと思います。
医療保険よりも怖いのは、働けなくなることかもしれない
ここまで医療費について考えてきましたが、病気になったときの経済的なリスクは、医療費だけではありません。
むしろ、私が重要だと考えているのは、病気によって収入が減ってしまうことです。
例えば、毎月の生活費が25万円の家庭を考えてみましょう。
病気によって半年間働けなくなった場合、生活費だけで150万円必要になります。
さらに、住宅ローンや教育費などの支出があれば、家計への影響は大きくなるでしょう。
高額療養費制度は、医療費の自己負担を抑える制度です。
働けなくなったことによる収入減少までは補償してくれません。
そのため、医療費だけでなく、収入が途絶えた場合の生活についても考えておく必要があります。
会社員には傷病手当金という制度がある
ただし、ここでも公的保障が役立ちます。
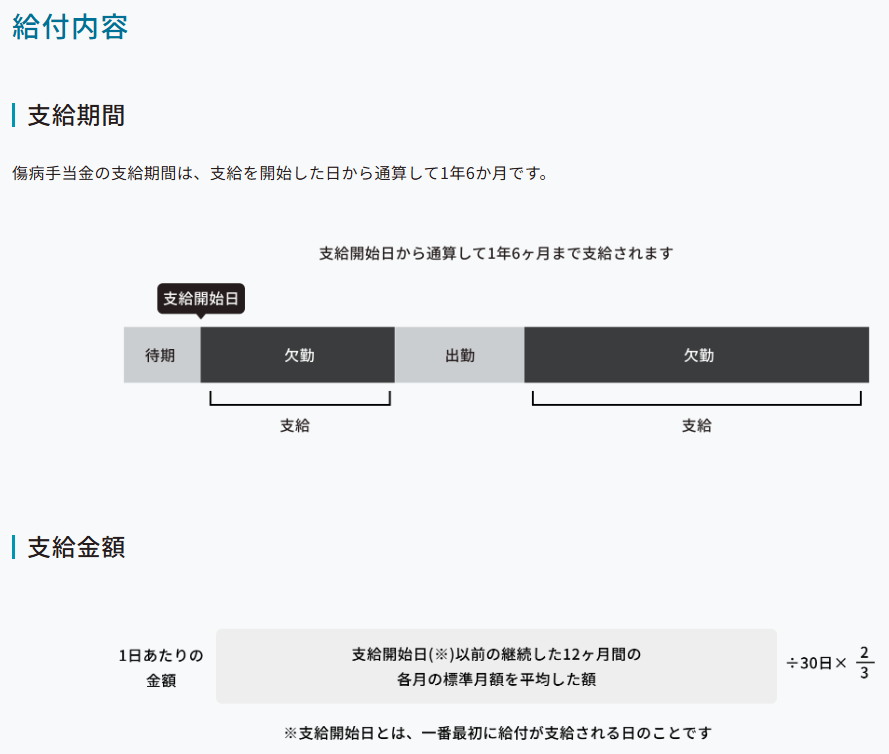
会社員などが加入する健康保険には、「傷病手当金」という制度があります。
業務外の病気やけがで働けなくなり、給与を受け取れない場合などに、一定の条件を満たすことで支給されるものです。
支給額は、おおむね給与の3分の2に相当する金額です。
また、支給期間は、同一の病気やけがについて、支給開始日から通算して1年6か月が上限となります。
つまり、会社員の場合は、病気で働けなくなっても、すぐに収入がゼロになるとは限らないのです。
ただし、自営業者などが加入する市町村の国民健康保険には、一般的に会社員と同じような傷病手当金の仕組みはありません。
そのため、働き方によって必要な備えは異なります。
また、勤務先によっては、独自の休職制度や給与保障が設けられている場合もあります。
民間保険を検討する前に、まずは自分が利用できる公的保障や勤務先の制度を確認しておきたいところです。
収入減少に備えるなら、医療保険とは別に考える
仮に、病気によって長期間働けなくなることが心配なのであれば、一般的な医療保険だけで十分とは限りません。
医療保険は、入院や手術などに対して給付金が支払われるものが中心です。
一方で、病気によって働けなくなった場合の収入減少に備える保険としては、就業不能保険などがあります。
もちろん、これらの保険にも支払条件や免責期間などがあるため、加入すれば必ず給付金を受け取れるわけではありません。
重要なのは、医療費に備えたいのか、それとも収入減少に備えたいのかを区別することです。
目的が違えば、必要な保障も変わります。
「病気が怖いから、とりあえず医療保険に加入する」
そう考える前に、何が一番心配なのかを整理してみることをおすすめします。
医療費に備えるなら、いくら貯蓄しておけばいい?
では、民間医療保険に加入せず、貯蓄で医療費に備える場合、いくら準備しておけばよいのでしょうか。
これは、年齢や家族構成、所得、働き方によって異なるため、一律に決められるものではありません。
ただ、考え方はそれほど難しくありません。
まずは、自分が加入している公的医療保険の保障内容を確認します。
次に、高額療養費制度を利用した場合の自己負担上限を調べます。
そして、医療費以外に必要となる支出や、収入減少の可能性を考えます。
例えば、70歳未満で年収約500万円の会社員の場合、医療費100万円に対する自己負担上限は約9万3,000円です。
これに、入院中の食事代や日用品などの費用を加えます。
仮に、保険診療の自己負担が約9万円、その他の費用が5万円だった場合、必要な金額は約14万円です。
もちろん、これは一例にすぎません。
治療が長期化したり、保険適用外の治療を受けたりする場合には、さらに多くの資金が必要になることもあります。
ただ、少なくとも、具体的な金額を想定することで、漠然とした不安は小さくなるはずです。
まずは生活防衛資金を確保する
私がおすすめしたいのは、医療費だけのためにお金を準備するのではなく、生活防衛資金を確保することです。
生活防衛資金とは、病気や失業などによって収入が減少した場合でも、一定期間生活できるように準備しておくお金のことです。
例えば、毎月の生活費が20万円であれば、6か月分は120万円です。
この120万円を預貯金などで確保しておけば、急な医療費だけでなく、失業や収入減少などにも対応しやすくなります。
もちろん、生活防衛資金の適正額は人によって異なります。
収入が安定している方と、収入の変動が大きい方では、必要な金額も違うでしょう。
扶養する家族がいる場合には、より多くの資金を準備しておきたいところです。
大切なのは、医療費だけを切り離して考えるのではなく、家計全体のリスクに備えることです。
そして、生活防衛資金を確保したうえで、余裕資金を長期投資に回す。
私は、このような順番で考えるのが合理的だと思っています。
高額療養費制度を利用するときの注意点
最後に、実際に高額な医療費が発生したときに、知っておきたいことを紹介します。
窓口で高額な医療費を立て替えなくてもよい場合がある
高額療養費制度は、医療費を支払った後に払い戻しを受けるだけの制度ではありません。
マイナ保険証を利用するなど、必要な条件を満たせば、医療機関の窓口での支払いを自己負担上限額までに抑えられる場合があります。
例えば、医療費が100万円かかり、本来の3割負担が30万円だったとします。
高額療養費制度の自己負担上限が約9万円であれば、条件を満たすことで、窓口で30万円を立て替える必要がなくなります。
これは、実際に入院したときには非常に助かる仕組みです。
なお、マイナ保険証を利用しない場合でも、「限度額適用認定証」などによって同様の取り扱いを受けられます。
詳しくは、加入している健康保険の保険者に確認してください。
医療費は原則として暦月ごとに計算される
高額療養費制度では、原則として毎月1日から末日までの医療費をもとに自己負担額を計算します。
そのため、入院期間が月をまたぐ場合には注意が必要です。
例えば、同じ20日間の入院でも、1か月の中で完結する場合と、月をまたいで入院する場合では、高額療養費の計算結果が異なることがあります。
もちろん、治療の必要性を無視して入院日を調整するべきではありません。
ただ、制度の仕組みとして知っておくと、医療費の見通しを立てやすくなります。
複数の医療機関を受診した場合は合算できることも
高額療養費制度では、一定の条件を満たす場合、複数の医療機関で支払った医療費を合算できることがあります。
また、同じ公的医療保険に加入している家族の医療費を合算できる場合もあります。
ただし、年齢や自己負担額などによって合算の条件が異なります。
特に70歳未満の方については、原則として一定額以上の自己負担があるものが合算対象となります。
複数の医療機関を受診している方や、家族で医療費がかさんだ方は、一度確認してみるとよいでしょう。
まとめ:医療保険に入る前に、公的保障を知っておこう
ここまで、高額療養費制度の仕組みと、医療費への備え方について考えてきました。
日本の公的医療保険には、高額な治療を受けた場合でも、自己負担を一定の範囲に抑える仕組みがあります。
さらに、長期間の治療に対応する多数回該当や年間負担上限など、家計を守るための制度も用意されています。
もちろん、これらの制度ですべての費用をカバーできるわけではありません。
差額ベッド代や先進医療の技術料など、保険適用外の費用については別途考える必要があります。
また、病気によって働けなくなった場合の収入減少も、大きなリスクの一つです。
しかし、だからといって、すぐに民間医療保険に加入する必要があるとは限りません。
私は、高額療養費制度を理解し、自分の家計や貯蓄を考えた結果、民間医療保険を解約しました。
そして、保険料として支払っていたお金を、自分自身の資産形成に回すことにしました。
もちろん、この判断がすべての人にとって正解だとは思いません。
貯蓄が十分でない方や、保険による安心感を重視する方にとっては、民間医療保険が適している場合もあるでしょう。
ただ、少なくとも、制度を知らないまま何となく保険に加入するのは、もったいないと思うのです。
毎月5,000円の保険料でも、年間では6万円。
20年間では120万円になります。
決して小さな金額ではありませんよね。
そのお金を保険料として支払うのか、それとも自分自身の資産として積み立てるのか。
どちらを選ぶにしても、制度を理解したうえで判断したいところです。
私たちは、将来どのような病気になるのかを予測することはできません。
しかし、病気になったときに利用できる制度を知り、必要な資金を準備しておくことはできます。
そして、その準備は、必ずしも民間保険に加入することだけではありません。
貯蓄を増やすことも、家計の固定費を見直すことも、利用できる公的制度を知ることも、立派な備えなのです。
私は、お金に関する制度には、そういう側面があると思っています。
ぜひ一度、ご自身が加入している医療保険の内容を確認してみてください。
そして、高額療養費制度でどこまで保障されるのかを調べたうえで、「本当に必要な保険なのか」を考えてみてはいかがでしょうか。
毎月の固定費を少し減らすだけでも、長い目で見れば大きな資産形成につながります。
今回の記事が、医療費への不安を減らし、家計を見直すきっかけになれば幸いです。
社会保険に入っている方であれば、9割以上の人は医療保険への加入は不要です。
保険料を支払っている金額分を、そのままNISA口座でインデックス(オルカン)へ投資している方が合理的です。
家族構成にもよりますが、保険は「生命保険・自動車保険・損害保険」の3つがあれば十分です。(車ナシ、アパート暮らしの独身者は全部不要)
民間が運営している以上、保険もビジネスです。
営業トークに負けない「お金の知識」を身につけておきましょう。
参考資料
高額療養費制度の基本的な仕組みや、所得区分別の自己負担上限額、多数回該当、年間負担上限などについて確認できます。
厚生労働省「高額療養費制度の見直しについて(令和8年8月診療分から)」
2026年8月からの制度内容や、2027年8月に予定されている所得区分の細分化についてまとめた資料です。
※この記事は2026年11月時点の制度に基づいて作成しています。実際の自己負担額や制度の適用条件は、年齢、所得、加入している公的医療保険などによって異なります。
