<2026年>公務員の副業はどこまで認められる?YouTube・noteの収益化と許可条件を解説
公務員は副業ができない。
これまで、そう考えていた人も多いのではないでしょうか。
実際、公務員には法律による副業制限があり、民間企業の会社員と同じように自由に副業を始めることはできません。
しかし、2025年から2026年にかけて、公務員の副業を取り巻く環境に変化が生まれています。
国家公務員については兼業制度の見直しが進み、地方公務員についても総務省から兼業許可基準の明確化を求める通知が出されました。
これにより、従来は認められるかどうか判断が難しかった活動についても、一定の条件を満たせば許可を受けられる可能性が広がっています。
特に注目したいのが、YouTubeやnoteなどを利用した情報発信です。
自分の知識や経験を記事や動画にまとめ、それを収益につなげることはできるのでしょうか。
この記事では、2026年の公務員の副業制度について、国家公務員と地方公務員の違いを整理しながら解説します。
また、副業を始める際に注意したい許可条件や税金についても紹介します。
1.2026年、公務員の副業制度はどう変わる?
公務員の副業について理解するためには、まず国家公務員と地方公務員の違いを押さえておく必要があります。
国家公務員には国家公務員法、地方公務員には地方公務員法が適用されます。
どちらも営利活動に一定の制限を設けていますが、具体的な許可基準や運用方法は異なります。
国家公務員の副業制度の見直し
国家公務員の兼業については、国家公務員法第103条・第104条や人事院規則などによって制限が設けられています。
従来から、不動産賃貸や太陽光発電など、一部の活動については一定の条件のもとで認められてきました。
さらに、2026年4月からは自営兼業の承認基準の見直しが進められ、職員個人の知識や技能を生かした活動についても、新たな可能性が広がっています。
例えば、自分で制作した作品の販売や、専門的な知識を活用した創作活動などです。
ただし、対象となる活動であっても、無条件で認められるわけではありません。
実際に副業を始める場合は、勤務先の兼業規定や承認基準を確認する必要があります。
不動産賃貸の収入基準も見直し
今回の制度見直しでは、不動産賃貸に関する基準も注目されています。
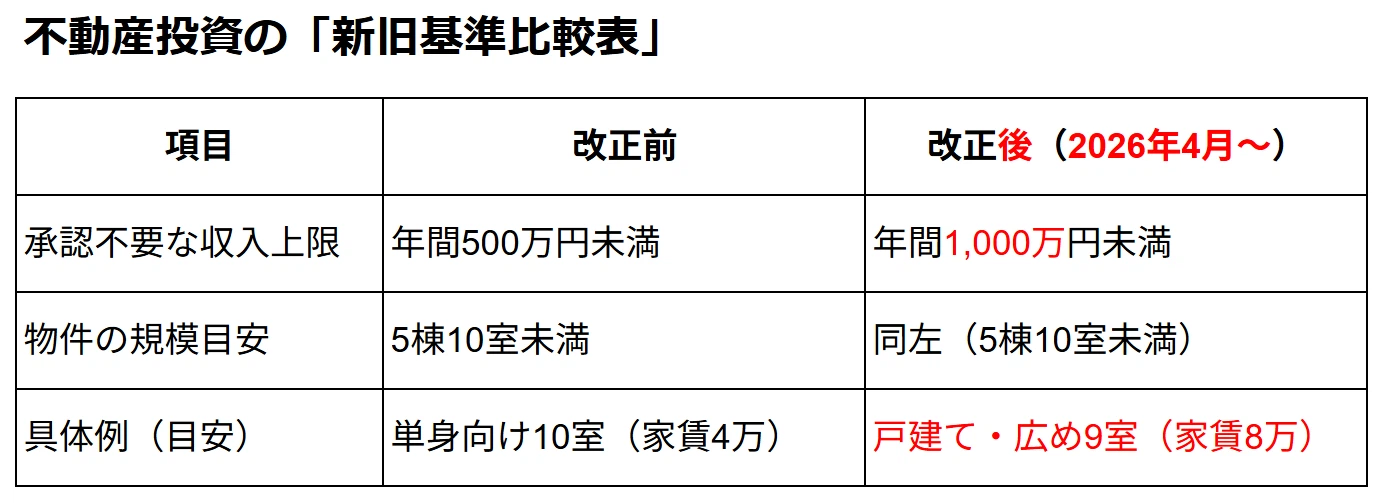
従来、国家公務員の不動産賃貸については、年間賃貸料収入500万円という基準が設けられていました。
2026年4月からは、この収入基準が年間1,000万円に引き上げられています。
ただし、注意したいのは、収入金額だけで承認の要否が決まるわけではないことです。
不動産の規模や管理方法など、ほかの基準も関係します。
例えば、年間の家賃収入が1,000万円未満であっても、賃貸物件の規模によっては承認が必要になる場合があります。
そのため、不動産投資を検討している公務員は、収入金額だけでなく、関連する基準を総合的に確認することが重要です。
2.地方公務員の副業はどう変わる?
地方公務員についても、副業に関する考え方が変わりつつあります。
大きなきっかけとなったのが、2025年6月に総務省から発出された「営利企業への従事等の許可の基準の作成等について」という通知です。
この通知では、地方自治体に対して、兼業許可の基準を明確にすることなどが求められています。
副業の許可基準を明確にする動き
これまで地方公務員の副業については、自治体によって判断基準が分かりにくいという問題がありました。
例えば、職員が副業を希望しても、どのような活動なら認められるのか、具体的な基準が示されていないケースもありました。
そのため、前例がないことを理由に、申請そのものをためらう職員も少なくなかったと考えられます。
こうした状況を改善するため、総務省は兼業許可基準の整備や公表を自治体に促しています。
判断基準が明確になれば、職員も自分の希望する活動が許可の対象になるかを検討しやすくなります。
自治体によって副業のルールは異なる
ここで重要なのは、地方公務員の副業が全国一律に解禁されたわけではないという点です。
地方公務員法第38条では、営利企業への従事等について、原則として任命権者の許可が必要とされています。
この法律自体が廃止されたわけではありません。
また、具体的な許可基準や運用方法については、自治体ごとに違いがあります。
ある自治体では認められている活動でも、別の自治体では許可されない可能性があります。
したがって、地方公務員が副業を検討する場合は、まず勤務先の兼業規定や許可基準を確認することが大切です。
3.公務員はYouTubeやnoteで収益化できる?
公務員の副業の中でも、特に関心が高いのがインターネットを利用した情報発信ではないでしょうか。
例えば、次のような活動です。
- YouTubeに動画を投稿して広告収入を得る
- noteで有料記事を販売する
- ブログを運営して広告収入を得る
- 自分で制作した電子書籍を販売する
これらは、個人でも比較的始めやすい活動です。
しかし、公務員の場合は収益化の方法によって兼業規制との関係を確認する必要があります。
情報発信そのものと収益化は分けて考える
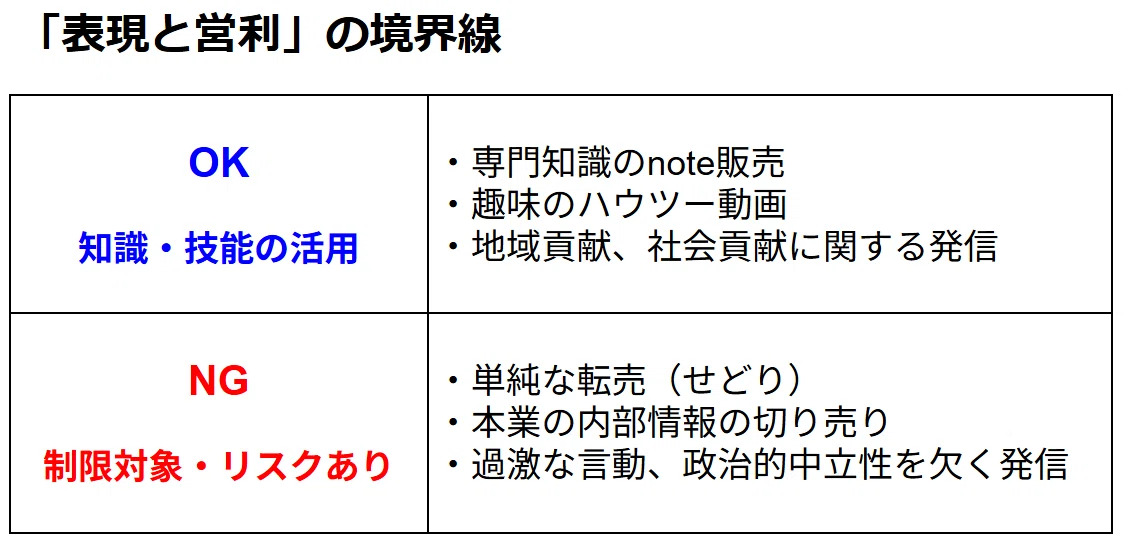
まず、趣味や個人の意見をインターネット上で発信することと、継続的に収益を得ることは分けて考える必要があります。
例えば、旅行の記録をブログに掲載したり、趣味の動画をYouTubeに投稿したりすること自体が、直ちに禁止されるわけではありません。
一方で、広告収入や有料記事の販売などによって継続的な収益を得る場合は、営利活動として兼業許可が必要になる可能性があります。
重要なのは、単に収入があるかどうかだけではなく、活動の継続性や事業性、収益の仕組みなども含めて判断されるということです。
noteで有料記事を販売する場合
noteは、自分の知識や経験を文章にまとめて販売できるサービスです。
例えば、専門分野の解説記事や、趣味に関するノウハウなどを有料記事として提供できます。
公務員がこうした活動を行う場合も、勤務先の兼業規定を確認する必要があります。
特に、継続的に有料記事を販売したり、定期購読型のサービスを運営したりする場合は注意が必要です。
また、公務員としての職務上知り得た非公開情報を利用することはできません。
公開されている制度や一般的な知識を解説する場合であっても、職務との利害関係や信用失墜行為に該当するおそれがないかを確認する必要があります。
YouTubeで広告収入を得る場合
YouTubeについても基本的な考え方は同じです。
動画を投稿すること自体と、広告収入などを継続的に得ることは区別して考える必要があります。
特に、広告収益や投げ銭、企業案件などを利用する場合は、営利活動として判断される可能性があります。
また、企業から報酬を受け取って商品を紹介する場合などは、職務上の利害関係にも注意しなければなりません。
公務員がYouTubeを収益化する場合は、事前に活動内容と収益の仕組みを整理し、勤務先に確認しておくことが重要です。
4.公務員が副業の許可を得るための3つの条件
副業制度の見直しが進んでいるとはいえ、公務員が自由に営利活動を行えるようになったわけではありません。
兼業の許可を判断する際には、いくつかの重要なポイントがあります。
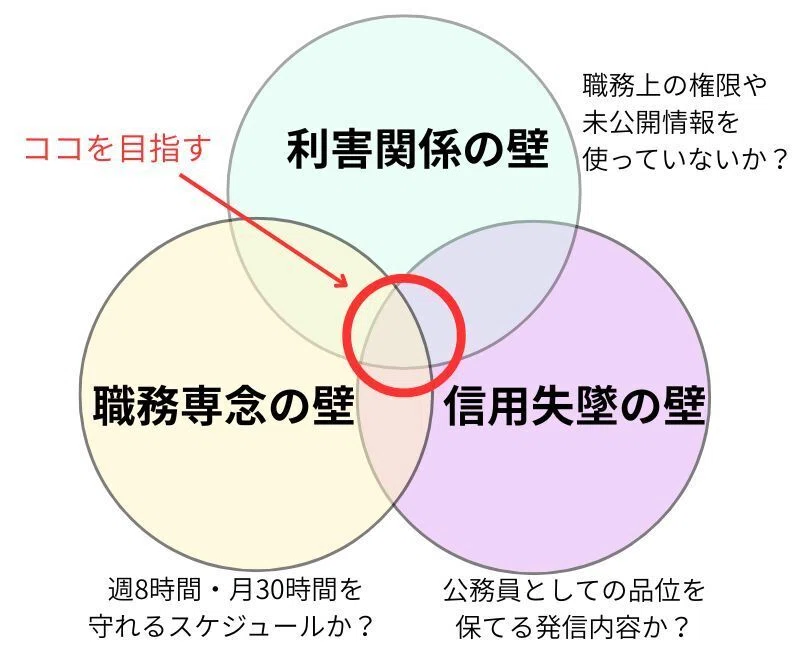
特に押さえておきたいのが、次の3つです。
① 本業との利害関係がないこと
公務員には、公平かつ公正に職務を遂行することが求められます。
そのため、副業によって職務の公正性が損なわれるおそれがある場合は、許可を得ることが難しくなります。
例えば、許認可業務を担当する職員が、その許認可の対象となる事業者から報酬を受け取るようなケースです。
また、職務上知り得た非公開情報を利用して利益を得ることも認められません。
副業を検討する際は、自分の担当業務との関係を十分に確認する必要があります。
② 本業に支障が出ないこと
公務員には職務専念義務があります。
副業によって本来の業務がおろそかになることは認められません。
例えば、夜遅くまで副業を行い、睡眠不足によって翌日の勤務に支障が出るような状況は避ける必要があります。
また、副業に使う時間についても、勤務先の基準を確認しておきましょう。
活動時間の上限が設けられている場合もあるため、具体的な活動計画を立てておくとよいでしょう。
③ 公務員としての信用を損なわないこと
公務員には信用失墜行為の禁止という服務上の義務があります。
これは勤務時間中だけでなく、私生活における行動にも関係するものです。
特にYouTubeやSNSなどで情報発信を行う場合は、発言内容や表現方法に注意が必要です。
例えば、誹謗中傷や差別的な発言、職務上の秘密の漏えいなどは、大きな問題につながる可能性があります。
また、匿名で活動している場合でも、公務員としての服務規律が適用されなくなるわけではありません。
情報発信を行う際は、発信内容が公務員としての信用を損なうものになっていないか、十分に注意する必要があります。
5.公務員が副業を始める前に確認したいこと
実際に副業を検討する場合は、いきなり収益化を始めるのではなく、事前に必要な確認をしておくことをおすすめします。
まずは勤務先の兼業規定を確認しましょう。
そのうえで、自分が希望する活動について、許可が必要かどうかを担当部署に相談します。
相談する際は、次のような内容を整理しておくとスムーズです。
- どのような活動を行うのか
- どのような方法で収益を得るのか
- 週に何時間程度活動するのか
- 本業との利害関係はないか
- 職務に支障が出るおそれはないか
特にインターネットを利用した副業では、活動内容や収益の仕組みを具体的に説明できるようにしておくことが重要です。
また、一度許可を受けた場合でも、活動内容や収益方法を大きく変更するときには、改めて確認が必要になる可能性があります。
6.副業で収入を得た場合の税金にも注意
副業の許可を得て収入が発生した場合は、税金の手続きについても理解しておく必要があります。
特に注意したいのが、所得税と住民税では申告の取り扱いが異なることです。
副業所得が20万円以下なら確定申告は不要?
よく「副業所得が年間20万円以下なら確定申告は不要」という話を耳にします。
しかし、これはすべての人に当てはまるわけではありません。
給与所得者で年末調整を受けているなど、一定の条件を満たす場合には、給与所得や退職所得以外の所得が年間20万円以下であれば、所得税の確定申告が不要となることがあります。
一方で、医療費控除などを受けるために確定申告をする場合は、20万円以下の副業所得についても申告する必要があります。
住民税には20万円以下の申告不要制度がない
所得税の確定申告が不要な場合でも、住民税の申告が必要になることがあります。
住民税には、所得税のような「副業所得20万円以下」という申告不要の基準がありません。
そのため、所得税の確定申告をしない場合は、原則として住民税の申告についても確認する必要があります。
なお、所得税の確定申告を行った場合は、その申告内容が市区町村にも連携されるため、通常は別途住民税の申告をする必要はありません。
開業届や青色申告も検討する
副業を継続的に行う場合は、開業届や青色申告についても検討することになります。
ただし、副業収入があるからといって、必ず事業所得に該当するわけではありません。
所得の区分は、活動の実態などに応じて判断されます。
また、青色申告特別控除は、対象となる所得について一定の要件を満たした場合に利用できる制度です。
単に開業届を提出しただけで、自動的に青色申告特別控除が受けられるわけではない点にも注意しましょう。
7.まとめ:公務員の副業は「禁止」から「条件付きで活用する」時代へ
2025年から2026年にかけて、公務員の副業制度には変化が見られています。
国家公務員では自営兼業に関する基準の見直しが進み、地方公務員についても兼業許可基準を明確にする動きが広がっています。
こうした変化によって、これまで副業を難しいと考えていた公務員にも、新しい選択肢が生まれる可能性があります。
ただし、忘れてはいけないのは、公務員の副業が全面的に解禁されたわけではないということです。
YouTubeやnoteなどを利用した収益化についても、活動内容や収益の仕組みによっては、事前の許可が必要になります。
大切なのは、法律や勤務先のルールを正しく理解したうえで、自分にできる活動を考えることです。
副業は、単に収入を増やすためだけのものではありません。
自分の知識や経験を社会に還元したり、将来のキャリアに向けて新しいスキルを身につけたりする機会にもなります。
公務員という立場を守りながら、どのような可能性があるのか。
今回の制度見直しをきっかけに、一度考えてみてはいかがでしょうか。
参考資料
公務員の副業制度について、詳しく確認したい場合は、以下の法令や公的資料を参考にしてください。
国家公務員関係
地方公務員関係
※この記事は2026年の制度見直しを踏まえた一般的な解説です。実際の兼業の可否については、所属する行政機関や自治体の最新の規定をご確認ください。